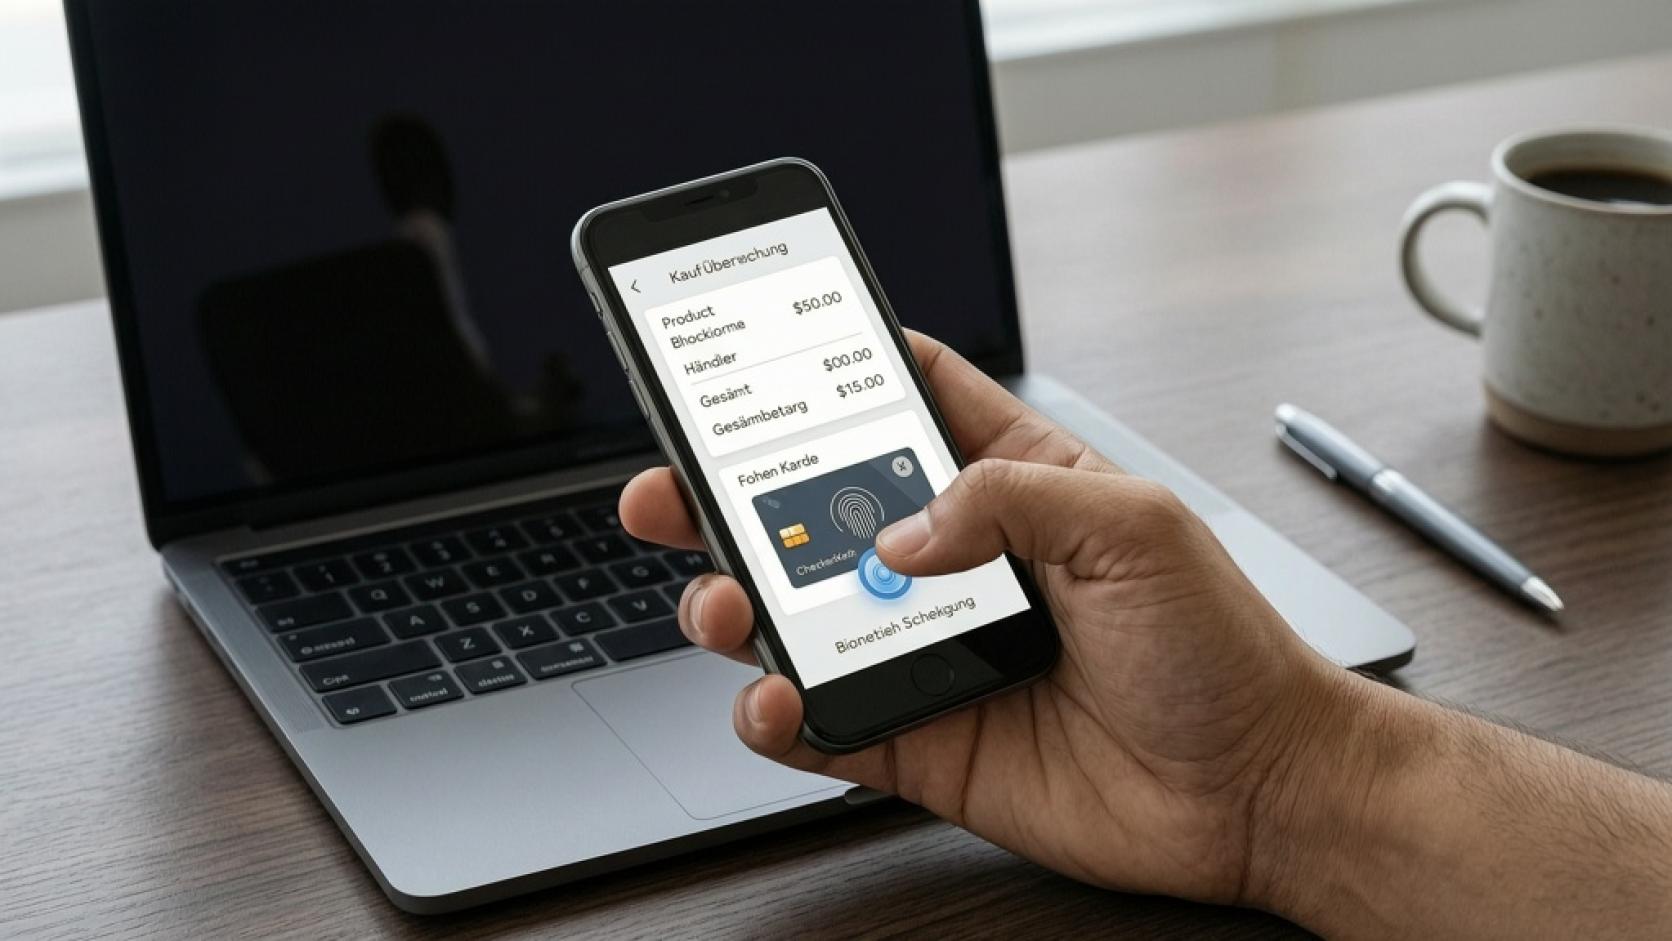
Der Warenkorb ist gefüllt, der Händler ausgewählt, der Preis geprüft. An der digitalen Kasse übernimmt jedoch noch einmal der Mensch: Erst nach seiner ausdrücklichen, biometrisch bestätigten Freigabe darf der KI-Agent den Bezahlvorgang fortsetzen. Der Assistent rückt dadurch von der Produktsuche in einen Bereich vor, in dem er freigegebene Kaufanfragen an den Händler übermittelt.
OpenAI hat ChatGPT Wallet am 13. November 2026 vorgestellt. Die Funktion wird schrittweise für volljährige ChatGPT-Pro-Nutzer in den USA eingeführt, sofern sie eine geeignete, dort ausgegebene Kreditkarte verwenden. Zum Start steht die Wallet in Unterhaltungen mit einem persönlichen KI-Agenten zur Verfügung, den OpenAI „dot“ nennt. Der Agent kann damit nicht mehr bloß Angebote finden und vergleichen, sondern nach der Zustimmung des Nutzers auch den Checkout ausführen. Das verändert die Rollen an der digitalen Ladentheke: Der Nutzer entscheidet weiterhin über die Freigabe, der Händler ist Vertragspartner – und die KI wird vom Ratgeber zum ausführenden Vermittler. Recherchequelle: OpenAI
Vom Vorschlag zur Kaufanfrage
Die neue Aufgabe des dot beginnt dort, wo eine Produktempfehlung gewöhnlich endet. Der Nutzer kann ihn etwa nach einem Kleidungsstück suchen oder ein Hotel auswählen lassen. Soll daraus eine Bestellung werden, öffnet der Agent den vorgesehenen Bezahlvorgang. Wer noch keine Karte hinterlegt hat, wird zunächst zur Einrichtung der Wallet geführt.
Kartennummer, Ablaufdatum und Sicherheitscode werden über ein gesichertes Formular eingegeben; OpenAI warnt ausdrücklich davor, solche Angaben in den Chat zu schreiben. Nach der Einrichtung lässt sich die gespeicherte Kreditkarte bei einem Kauf auswählen. Zwischen Produktauswahl und Auftrag setzt die Wallet einen eigenen Kontrollschritt: Sie bündelt die verfügbaren Angaben zur Bestellung, bevor der dot sie an den Händler übermittelt. Angezeigt werden insbesondere der Händler, der Artikel oder die Dienstleistung, der Gesamtbetrag und die verwendete Karte. Abhängig von der Bestellung können Lieferangaben und Hinweise auf wiederkehrende Zahlungen hinzukommen.
Erst nach dieser Kontrolle gibt der Nutzer den Vorgang auf einem unterstützten Gerät biometrisch frei, etwa mit Face ID oder Touch ID. Der Agent darf den Checkout daraufhin fortsetzen. Ob tatsächlich ein Kauf zustande kommt, entscheidet diese Freigabe allerdings nicht, denn der Händler muss die Bestellung noch annehmen und ausführen. Meldet der dot kein eindeutiges Ergebnis, soll der Nutzer deshalb prüfen, ob eine Bestellbestätigung eingegangen ist. Die Aufgabe des Agenten reicht somit bis in den Checkout; der Händler bestätigt die Bestellung verbindlich. Recherchequelle: OpenAI Help Center
Bezahlen ohne offene Kartendaten
Die tatsächlichen Kartendaten werden beim Checkout nicht offengelegt. Nach der Freigabe stellt das Zahlungsnetzwerk ein tokenisiertes Zahlungsmittel bereit, das mit dem Kartenkonto des Nutzers verknüpft ist. Dieser Ersatz enthält eine eigene Kartennummer sowie einen Sicherheitscode und ein Ablaufdatum. Abgerechnet wird der Kauf trotzdem über die zuvor ausgewählte Karte.
Auf diese Weise kann der dot die Zahlung ausführen, ohne auf die tatsächlichen Kartendaten zuzugreifen; auch der Händler erhält sie nicht. Laut Datenschutzhinweis bekommt OpenAI ebenfalls weder die vollständige Kreditkartennummer noch den Sicherheitscode. Verarbeitet werden stattdessen der Zahlungstoken und begrenzte Angaben wie Kartennetzwerk, Herausgeber, Kartentyp, die letzten vier Ziffern, Ablaufdatum sowie Eignungs- und Statussignale.
CjxkaXYgY2xhc3M9ImV4dGhvcmlhLWFtYXpvbi1hZCIgZGF0YS1leHRob3JpYS1hZC1zbG90PSIwMSIgZGF0YS1leHRob3JpYS1hZC1wcm92aWRlcj0iYW1hem9uIj48ZGl2IGNsYXNzPSJleHRob3JpYS1hbWF6b24tYWRfX21ldGEiPjxzcGFuIGNsYXNzPSJleHRob3JpYS1hbWF6b24tYWRfX2JhZGdlIj5XZXJidW5nPC9zcGFuPjxzcGFuIGNsYXNzPSJleHRob3JpYS1hbWF6b24tYWRfX3Byb3ZpZGVyIj5BbWF6b248L3NwYW4+PC9kaXY+PHN0cm9uZyBjbGFzcz0iZXh0aG9yaWEtYW1hem9uLWFkX190aXRsZSI+RHVyY2hzdGFydGVuIG1pdCBLSS1BZ2VudGVuOiBEZXIga29udHJvbGxpZXJ0ZSBQcmF4aXNlaW5zdGllZyBmw7xyIEVpbnN0ZWlnZXI6IENsYXVkZSBDb2RlLCBDb2RleCwgTUNQIHVuZCBlaWdlbmUgQWdlbnRlbiBzaWNoZXIgdW5kIERTR1ZPLWtvbmZvcm0gbnV0emVuLjwvc3Ryb25nPjxhIGNsYXNzPSJleHRob3JpYS1hbWF6b24tYWRfX2N0YSIgaHJlZj0iaHR0cHM6Ly9saW5rLmFtYXpvbi9BMDJiNmY0aWEiIHRhcmdldD0iX2JsYW5rIiByZWw9InNwb25zb3JlZCBub2ZvbGxvdyBub29wZW5lciBub3JlZmVycmVyIiBkYXRhLWV4dGhvcmlhLWxpbmstbWFuYWdlcj0iMSIgZGF0YS1leHRob3JpYS1saW5rLXR5cGU9ImV4dGVybmFsIiBkYXRhLWV4dGhvcmlhLWFkLWxpbms9ImFtYXpvbiI+QmVpIEFtYXpvbiBhbnNlaGVuIDxzcGFuPihiZXphaGx0ZXIgTGluayk8L3NwYW4+PC9hPjxzbWFsbCBjbGFzcz0iZXh0aG9yaWEtYW1hem9uLWFkX19kaXNjbG9zdXJlIj7DnGJlciB1bnNlcmUgQW1hem9uLVBhcnRuZXJsaW5rcyBlcmhhbHRlbiB3aXIgYmVpIHF1YWxpZml6aWVydGVuIFZlcmvDpHVmZW4gZWluZSBQcm92aXNpb24uPC9zbWFsbD48L2Rpdj4KAn dieser Konstruktion wirken American Express, Mastercard und Visa mit. Visa hatte seine Zusammenarbeit mit OpenAI bereits am 10. Juni 2026 bekannt gegeben. Das Unternehmen beschrieb damals tokenisierte Visa-Zugangsdaten, Autorisierung in Echtzeit und Betrugsüberwachung als Elemente der vorgesehenen Infrastruktur für Zahlungen durch Agenten.
Die Tokenisierung begrenzt den Zugriff des Agenten, ändert aber nichts an der Zuständigkeit von Händler, Kartenausgeber und Nutzer. Die Software erhält ein tokenisiertes Zahlungsmittel im Rahmen der vom Nutzer erteilten Freigabe. So wird die Kartennummer abgeschirmt; zu klären ist dennoch, wer entscheidet, wenn beim Kauf etwas schiefläuft. Recherchequelle: OpenAI Privacy Notice
Die Zuständigkeit bei Fehlern
Mit der biometrischen Freigabe geht die Verantwortung nicht auf den Agenten über. Der Nutzer muss die angezeigten Kaufdaten weiterhin kontrollieren. OpenAI weist in den Wallet-Bedingungen darauf hin, dass KI-Systeme Fehler machen können. Ändert sich vor der Übermittlung ein wesentlicher Bestandteil des Auftrags, soll die Wallet die aktualisierten Angaben erneut zur Zustimmung vorlegen.
Für den eigentlichen Kauf gelten die Rollen des herkömmlichen Zahlungsverkehrs. Der Händler ist weiterhin Verkäufer und „Merchant of Record“; seine Bedingungen bestimmen unter anderem Preis, Lieferung, Rückgabe, Gewährleistung und Kundenservice. Ob die Zahlung autorisiert wird, entscheidet der Kartenausgeber. Über Annahme und Ausführung der Bestellung befindet hingegen der Händler.
Auch bei Problemen führen unterschiedliche Wege zum zuständigen Ansprechpartner. Mängel an der Ware, Stornierungen und Erstattungen sind mit dem Händler zu klären. Bei Abrechnungsfehlern oder nicht autorisierten Belastungen soll sich der Nutzer an seinen Kartenausgeber wenden. OpenAI kann mit Wallet-Aufzeichnungen oder anderer angemessener Unterstützung helfen, entscheidet nach seinen Bedingungen jedoch grundsätzlich nicht über Erstattungen des Händlers oder Rückbuchungen des Kartenumsatzes. Das Unternehmen tritt bei diesen Käufen weder als Bank noch als Kreditgeber, Kartennetzwerk oder Verkäufer auf. Der dot übernimmt den technischen Schritt; die weiteren Entscheidungen liegen bei den jeweils zuständigen Beteiligten. Recherchequelle: OpenAI Wallet Terms
Welche Daten an der digitalen Kasse entstehen
Dass die eigentliche Kartennummer abgeschirmt wird, macht den Kauf nicht datenarm. OpenAI erhält weiterhin Informationen darüber, was wann zu welchem Preis und in welcher Währung bei einem Händler bestellt werden soll. Zu diesen Transaktionsdaten können Artikel oder Dienstleistungen, Mengen, Steuern, Gebühren, Versand und Rabatte gehören. Auch Empfänger- und Lieferinformationen können anfallen. Der weitere Bestellverlauf lässt sich ebenfalls im Datensatz abbilden, etwa durch Angaben zu Autorisierung, Ausführung, Stornierung, Erstattung oder Rückbuchung.
Neben den Kaufdaten entstehen Protokolle über die Nutzung der Wallet. Dazu zählen die Entscheidung über eine Kaufanfrage, ihr Zeitpunkt, das verwendete Gerät und das Ergebnis der Authentifizierung. Für Sicherheits- und Betrugsprüfungen verarbeitet OpenAI außerdem technische und standortbezogene Informationen, darunter IP-Adresse, Geräte- und Browsertyp, App-Version sowie ungefähre Standortdaten. Hinzu kommen Signale zu Risiko, Betrug, Identität, Sanktionen und Sicherheit.
Nach dem Datenschutzhinweis verkauft OpenAI die mit ChatGPT Wallet erhobenen Informationen nicht. Auch für kontextübergreifende verhaltensbasierte oder zielgerichtete Werbung werden sie nicht weitergegeben. Diese Erklärung gilt für OpenAI. Händler, Kartenausgeber, Zahlungsnetzwerke und deren Dienstleister behandeln die an sie übermittelten Daten nach ihren jeweiligen Bedingungen und Datenschutzhinweisen.
Mit dem Entfernen einer Karte verschwinden nicht zwangsläufig sofort sämtliche zugehörigen Informationen. Die Karte kann noch begrenzte Zeit gespeichert werden, soweit dies zur Deaktivierung des Zahlungsmittels, zur Abwicklung offener Transaktionen, zur Betrugsabwehr oder zur Erfüllung rechtlicher Pflichten erforderlich ist. Andere Wallet-Daten bewahrt OpenAI laut Hinweis so lange auf, wie es für die beschriebenen Zwecke erforderlich ist.
Was Händler für Softwareagenten prüfen sollten
ChatGPT Wallet ist für vorhandene Checkout-Seiten und Zahlungsformulare ausgelegt; eine eigene Wallet-Integration ist grundsätzlich nicht erforderlich. Der dot muss die jeweiligen Webseiten jedoch aufrufen, dort angebotene Produktinformationen erfassen und den Checkout bedienen können. Händler sollten deshalb prüfen, ob ihre vorhandenen Schutzsysteme solche Zugriffe behindern.
Firewalls oder Content Delivery Networks können legitime Anfragen von ChatGPT-Agenten unbeabsichtigt blockieren. OpenAI rät Händlern für solche Fälle, ihre Systeme so einzurichten, dass sie signierte Anfragen über Web Bot Auth erkennen. Auch an der Kasse können Hindernisse auftreten: Obwohl die Zahlungstoken für bestehende Checkout-Abläufe vorgesehen sind, stufen Betrugsschutzsysteme sie möglicherweise als verdächtig ein. Eine Transaktion kann dann abgelehnt oder eine Bestellung später storniert werden.
Zusätzliche Produktfeeds können dem Agenten aktuelle Angaben zu Preisen und Verfügbarkeit liefern und damit die Produktsuche verbessern. Für den eigentlichen Wallet-Checkout sind sie jedoch nicht zwingend. Wie gut der Agent passende Angebote findet, hängt gleichwohl davon ab, welche Informationen der Shop bereitstellt.
Darüber hinaus sollen Händler mit ihren Zahlungs- und Risikodienstleistern klären, wie Käufe durch Agenten erkannt und bewertet werden. OpenAI führt Adyen, Checkout.com und Stripe als Zahlungsdienstleister sowie Forter, Riskified, Sardine und Signifyd als Partner für Betrugsprävention an.
Neben den menschlichen Käufer tritt so ein Softwareagent, der sich durch bestehende Shops und Zahlungssysteme bewegt. Ob Anpassungen nötig sind, hängt davon ab, ob Firewall, CDN, Checkout oder Risikosystem seine legitimen Zugriffe bereits zulassen. Dabei sollen die vorhandenen Schutzmechanismen wirksam bleiben. Wie weit der Agent anschließend im Namen des Nutzers handeln darf, ist eine andere Grenze. Recherchequelle: OpenAI Commerce
Die vorläufigen Grenzen der Kaufmacht
Zunächst ist der Zugang zu ChatGPT Wallet eng begrenzt. OpenAI führt die Funktion schrittweise für volljährige ChatGPT-Pro-Nutzer in den USA ein. Voraussetzung sind eine US-Rechnungsadresse und eine geeignete Kreditkarte, die von einem amerikanischen Finanzinstitut ausgegeben wurde. Wegen der gestaffelten Freischaltung können auch Nutzer, die diese Bedingungen erfüllen, anfangs noch keinen Zugriff haben.
Die Wallet funktioniert in Gesprächen mit einem persönlichen dot. In gewöhnlichen Chat-Unterhaltungen, ChatGPT Work und eigenständigen Codex-Sitzungen ist sie laut Hilfeartikel in dieser ersten Ausbaustufe nicht verfügbar. Auch Debitkarten und virtuelle Karten werden in der ersten Phase nicht unterstützt. Von einem frei handelnden Einkaufsagenten kann daher noch keine Rede sein.
Als mögliche spätere Entwicklungsstufe beschreibt OpenAI eine weitergehende Delegation. Nutzer könnten Käufe innerhalb vorab festgelegter Grenzen erlauben, etwa nach Betrag, Warenkategorie oder Zeitraum. Bei der Einführung gehört diese Möglichkeit jedoch noch nicht zum allgemein verfügbaren Funktionsumfang.
Der dot kann bereits suchen, auswählen, den Checkout bedienen und eine freigegebene Zahlung ausführen. Jede neue, von ihm über ChatGPT Wallet ausgelöste Kaufanfrage muss der Nutzer zunächst freigeben. Hat er dabei einer wiederkehrenden Zahlung zugestimmt, kann der Händler spätere Belastungen nach den vereinbarten Bedingungen ohne erneute Wallet-Bestätigung vornehmen. Bei neuen Kaufanfragen markiert der biometrische Nachweis vorerst die Grenze zwischen einem Assistenten, der den Einkauf nach einer einzelnen Freigabe erledigt, und einem Agenten, der innerhalb eines erteilten Budgets eigenständig handeln könnte.
Weiterführende Informationen
Quellenhinweis: Einzelne Fakten, Einschätzungen und Prognosen dieses Beitrags stützen sich auf Veröffentlichungen der nachfolgend genannten Unternehmen und Institutionen. Die Links dienen zugleich der weiterführenden Information.
SmartHomeKompass – ChatGPT Wallet: Agenten zahlen ohne echte Kartendaten
Der Artikel erklärt den Kaufablauf über dots, die biometrische Freigabe und die anfängliche Beschränkung auf volljährige ChatGPT-Pro-Nutzer in den USA.
https://www.smarthome-kompass.de/ki-news/chatgpt-wallet-agenten-zahlen-ohne-kartendaten
Visa – Visa Token Service
Die Produktseite erläutert, wie Netzwerktoken echte Kartendaten ersetzen und sichere Autorisierungs- und Bezahlprozesse ermöglichen.
https://www.visa.de/unser-partner-werden/bezahltechnologie/visa-token-service.html
OpenAI – Allowlisting für den Cloud-Browser von ChatGPT Work
Die technische Anleitung zeigt, wie Händler signierte ChatGPT-Anfragen per Web Bot Auth erkennen und in CDN oder Firewall zuverlässig zulassen.
https://help.openai.com/de-de/articles/11845367-chatgpt-works-cloud-browser-allowlisting